Domain seoulm.de kaufen?
Wir ziehen mit dem Projekt
seoulm.de um.
Sind Sie am Kauf der Domain
seoulm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain seoulm.de kaufen?
Wann Pfändung nach Vollstreckungsbescheid?
Die Pfändung nach einem Vollstreckungsbescheid kann erfolgen, sobald der Schuldner die Forderung aus dem Vollstreckungsbescheid nicht fristgerecht beglichen hat. In der Regel wird dem Schuldner eine Frist gesetzt, innerhalb derer er die offene Forderung begleichen muss. Wenn diese Frist verstrichen ist und die Zahlung nicht erfolgt ist, kann der Gläubiger die Pfändung in die Wege leiten. Die genauen rechtlichen Voraussetzungen und Fristen können je nach Land und Gesetzgebung variieren. Es ist ratsam, sich im Zweifelsfall rechtzeitig rechtlichen Rat einzuholen, um die eigenen Rechte und Pflichten zu kennen. **
Kann Amtsgericht Pfändung aufheben?
Kann Amtsgericht Pfändung aufheben? Ja, das Amtsgericht kann eine Pfändung auf Antrag des Schuldners aufheben, wenn dieser nachweisen kann, dass die Forderung bereits beglichen wurde oder es sich um einen Irrtum handelt. Der Schuldner muss einen entsprechenden Antrag stellen und alle erforderlichen Unterlagen vorlegen. Das Amtsgericht prüft dann den Sachverhalt und entscheidet über die Aufhebung der Pfändung. Es ist ratsam, sich im Vorfeld rechtlich beraten zu lassen, um die Chancen auf eine erfolgreiche Aufhebung zu erhöhen. **

Ähnliche Suchbegriffe für Pfändung
Top-Angebote
Produkte zum Begriff Pfändung:


-
Was bedeutet Pfändung aufgehoben?
Die Pfändung aufgehoben bedeutet, dass die Zwangsvollstreckung gegen den Schuldner eingestellt wurde. Dies kann geschehen, wenn die offenen Forderungen beglichen wurden oder wenn der Gläubiger auf die weitere Durchsetzung der Forderung verzichtet. Nachdem die Pfändung aufgehoben wurde, darf der Gläubiger keine weiteren Maßnahmen zur Zwangsvollstreckung ergreifen. Der Schuldner ist dann nicht mehr verpflichtet, sein Vermögen zur Begleichung der Forderung zu verwenden. Es ist wichtig, dass die Aufhebung der Pfändung schriftlich festgehalten wird, um Missverständnisse zu vermeiden. **
-
Wann ist eine Pfändung nichtig?
Eine Pfändung ist nichtig, wenn sie aufgrund eines formellen Fehlers nicht rechtmäßig durchgeführt wurde. Dies kann zum Beispiel der Fall sein, wenn der Gläubiger keine gültige Pfändungserklärung abgegeben hat oder wenn die Pfändung nicht ordnungsgemäß zugestellt wurde. Eine Pfändung kann auch nichtig sein, wenn sie gegen gesetzliche Bestimmungen oder Gerichtsentscheidungen verstößt. In solchen Fällen kann der Schuldner die Nichtigkeit der Pfändung geltend machen und rechtliche Schritte zur Aufhebung einleiten. Es ist ratsam, sich im Falle einer fraglichen Pfändung rechtlichen Rat einzuholen, um die eigenen Rechte zu schützen. **
-
Kann ein Gläubiger Pfändung zurücknehmen?
Ja, ein Gläubiger kann eine Pfändung zurücknehmen, wenn er dies freiwillig tut. Dies kann beispielsweise der Fall sein, wenn der Schuldner eine offene Forderung begleicht oder eine Ratenzahlungsvereinbarung getroffen wird. In solchen Fällen kann der Gläubiger die Pfändung aufheben und die gepfändeten Vermögenswerte freigeben. Es ist jedoch wichtig zu beachten, dass der Gläubiger nicht verpflichtet ist, eine Pfändung zurückzunehmen, es sei denn, es liegt ein entsprechendes Abkommen vor. In jedem Fall ist es ratsam, sich mit dem Gläubiger in Verbindung zu setzen und eine Lösung zu suchen. **
-
Wird eine Pfändung automatisch überwiesen?
Nein, eine Pfändung wird nicht automatisch überwiesen. Um eine Pfändung durchzuführen, muss ein Gläubiger einen Pfändungsbeschluss erwirken und diesen an das zuständige Vollstreckungsorgan weiterleiten. Dieses Organ wird dann die Pfändung durchführen und das gepfändete Geld oder Vermögen dem Gläubiger überweisen. Es ist wichtig zu beachten, dass Pfändungen nur unter bestimmten Voraussetzungen und gesetzlichen Regelungen durchgeführt werden können. Es ist ratsam, sich im Falle einer Pfändung rechtzeitig rechtlichen Rat einzuholen, um die eigenen Rechte und Möglichkeiten zu kennen. **

Wer ist Drittschuldner bei Pfändung?
Der Drittschuldner bei einer Pfändung ist eine Person oder Institution, die im Besitz von Geldern oder Vermögenswerten des Schuldners ist. Dies kann beispielsweise ein Arbeitgeber, eine Bank oder ein Mieter sein. Der Drittschuldner wird vom Gericht informiert und aufgefordert, den pfändbaren Betrag direkt an den Gläubiger zu zahlen. Wenn der Drittschuldner dieser Aufforderung nicht nachkommt, kann er selbst haftbar gemacht werden. Es ist wichtig, dass der Drittschuldner die Pfändung ernst nimmt und entsprechend handelt, um rechtliche Konsequenzen zu vermeiden. **
Kann man eine Pfändung stoppen?
Ja, es ist möglich, eine Pfändung zu stoppen. Dafür gibt es verschiedene Möglichkeiten, wie z.B. die Einigung mit dem Gläubiger auf Ratenzahlungen oder die Beantragung einer Pfändungsschutzkontos. Es ist wichtig, schnell zu handeln und sich rechtzeitig an einen Schuldnerberater oder Anwalt zu wenden, um die besten Optionen zu besprechen. Es ist auch ratsam, alle Unterlagen und Informationen über die finanzielle Situation bereitzuhalten, um eine Lösung zu finden. Letztendlich ist es wichtig, die Kommunikation mit dem Gläubiger aufrechtzuerhalten und gemeinsam nach einer Lösung zu suchen. **
Top-Angebote
Produkte zum Begriff Pfändung:
-
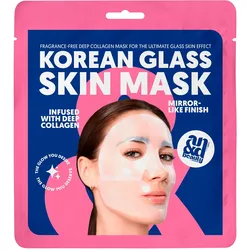
A.N.D. beauty Korean Glass Skin Collagen MaskEntwickelt gemeinsam mit führenden koreanischen Skincare-Experten bringt diese deep Collagen Hydrogel-Maske den ikonischen Glass-Skin-Glow direkt zu dir nach Hause – für sofort glatte, pralle und strahlende Haut in nur einer Anwendung. 1. Prep Step – HOCl Spray: Haut reinigen und mit HOCl Spray vorbereiten. Wirkt antibakteriell, beruhigend und optimiert die Haut für maximale Wirkstoffaufnahme.2. Apply the Mask: Obere und untere Maskenhälfte auf die Haut legen. Mindestens 1 Stunde einwirken lassen für den Sofort-Effekt. Overnight Option: Über Nacht tragen für maximale Glow-Wirkung am Morgen.3. Aftercare: Maske abnehmen und Rückstände sanft einmassieren. Ideal als Glow-Prep für Make-up oder Regeneration nach Sonne, Jetlag und Stress. When to use it: Glow-Boost vor Events oder Make-upOvernight Intensive Treatment für maximale ErgebnisseAfter Sun, Jetlag oder Stress – pure HautregenerationSelfcare-Moment – luxuriöses Me-Time Treatment5,33 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann Pfändung nach Vollstreckungsbescheid?
Die Pfändung nach einem Vollstreckungsbescheid kann erfolgen, sobald der Schuldner die Forderung aus dem Vollstreckungsbescheid nicht fristgerecht beglichen hat. In der Regel wird dem Schuldner eine Frist gesetzt, innerhalb derer er die offene Forderung begleichen muss. Wenn diese Frist verstrichen ist und die Zahlung nicht erfolgt ist, kann der Gläubiger die Pfändung in die Wege leiten. Die genauen rechtlichen Voraussetzungen und Fristen können je nach Land und Gesetzgebung variieren. Es ist ratsam, sich im Zweifelsfall rechtzeitig rechtlichen Rat einzuholen, um die eigenen Rechte und Pflichten zu kennen. **
-
Kann Amtsgericht Pfändung aufheben?
Kann Amtsgericht Pfändung aufheben? Ja, das Amtsgericht kann eine Pfändung auf Antrag des Schuldners aufheben, wenn dieser nachweisen kann, dass die Forderung bereits beglichen wurde oder es sich um einen Irrtum handelt. Der Schuldner muss einen entsprechenden Antrag stellen und alle erforderlichen Unterlagen vorlegen. Das Amtsgericht prüft dann den Sachverhalt und entscheidet über die Aufhebung der Pfändung. Es ist ratsam, sich im Vorfeld rechtlich beraten zu lassen, um die Chancen auf eine erfolgreiche Aufhebung zu erhöhen. **
-
Was bedeutet Pfändung aufgehoben?
Die Pfändung aufgehoben bedeutet, dass die Zwangsvollstreckung gegen den Schuldner eingestellt wurde. Dies kann geschehen, wenn die offenen Forderungen beglichen wurden oder wenn der Gläubiger auf die weitere Durchsetzung der Forderung verzichtet. Nachdem die Pfändung aufgehoben wurde, darf der Gläubiger keine weiteren Maßnahmen zur Zwangsvollstreckung ergreifen. Der Schuldner ist dann nicht mehr verpflichtet, sein Vermögen zur Begleichung der Forderung zu verwenden. Es ist wichtig, dass die Aufhebung der Pfändung schriftlich festgehalten wird, um Missverständnisse zu vermeiden. **
-
Wann ist eine Pfändung nichtig?
Eine Pfändung ist nichtig, wenn sie aufgrund eines formellen Fehlers nicht rechtmäßig durchgeführt wurde. Dies kann zum Beispiel der Fall sein, wenn der Gläubiger keine gültige Pfändungserklärung abgegeben hat oder wenn die Pfändung nicht ordnungsgemäß zugestellt wurde. Eine Pfändung kann auch nichtig sein, wenn sie gegen gesetzliche Bestimmungen oder Gerichtsentscheidungen verstößt. In solchen Fällen kann der Schuldner die Nichtigkeit der Pfändung geltend machen und rechtliche Schritte zur Aufhebung einleiten. Es ist ratsam, sich im Falle einer fraglichen Pfändung rechtlichen Rat einzuholen, um die eigenen Rechte zu schützen. **
Ähnliche Suchbegriffe für Pfändung
-
Korean Food Foundation: The Korean KitchenThe Korean Kitchen , Useful Korean Cookbook for English Speakers 75 Representative Food Recipes: Staple for Learning How to Cook Korean Food Giving Tips on Shopping for Ingredients Easily in Other Countries To enjoy Korean food culture with other citizens of the world, the Korean Food Foundation and Hollym Corp., Publishers published the Korean cookbook: The Korean Kitchen: 75 Healthy, Delicious and Easy Recipes. The book was released to introduce representative Korean traditional dishes. The book provides not only 75 Korean food recipes, but also basic ingredients of Korean cuisine, techniques to make Korean dishes, and the traditional Korean table setting. Because purchasing ingredients is an important part of cooking Korean food, the book especially gives tips on shopping for ingredients easily in other countries. The book also refers to some alternative food materials as a tip on the recipes. Its Korean edition is also published. The book contains representative Korean recipes such as rice mixed with vegetables and beef (bibimbap), spicy soft dubu stew (sundubu-jjigae), dumplings (mandu), grilled marinated beef (bulgogi), and braised short ribs in soy sauce (galbi-jjim), etc. The recipes are divided into (1) Rice, Porridge and Noodles, (2) Soups and Stews, (3) Special Dishes, (4) Side Dishes, (5) Kimchi, and (6) Desserts. There were many photos to illustrate steps and clearer explanation in the recipes of the book. Through this book, readers will be able to cook from everyday dishes to fancy feasts to beverages and desserts. Korean cuisine has gained world-wide attention as healthful foods because of the increased number of grains and vegetables compared to Western foods, as well as the scientifically proven benefits of fermented foods. Additionally, "Korean kimchi and kimchi culture" was listed as a UNESCO world intangible cultural heritage in December, 2013; thus, Korean food culture is not only a Korean resource but also a world wide cultural asset that should be preserved and passed on. In this time, The Korean Kitchen will be good choice for people interested in Korean home cooking and for Korean-Americans who want to learn how to cook Korean. This book might be a good friend to the global kitchen. , Weitere Zündverteilerteile > Zünd- & Glühanlagen , Erscheinungsjahr: 20151231, Produktform: Kartoniert, Autoren: Korean Food Foundation, Seitenzahl/Blattzahl: 214, Abbildungen: zahlreiche farbige Abbildungen, Keyword: Kochbuch; Koreanisch kochen; Koreanische Küche, Fachschema: Kochen / Asien~Korea - koreanisch, Region: Korea, Warengruppe: HC/Länderküchen, Fachkategorie: Nationale und regionale Küche, Thema: Entdecken, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Korean Book Service, Verlag: Korean Book Service, Verlag: Korean Book Services, Länge: 247, Breite: 184, Höhe: 20, Gewicht: 729, Produktform: Kartoniert, Genre: Importe, Genre: Importe, Herkunftsland: REPUBLIK KOREA (KR), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,35,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ein Gläubiger Pfändung zurücknehmen?
Ja, ein Gläubiger kann eine Pfändung zurücknehmen, wenn er dies freiwillig tut. Dies kann beispielsweise der Fall sein, wenn der Schuldner eine offene Forderung begleicht oder eine Ratenzahlungsvereinbarung getroffen wird. In solchen Fällen kann der Gläubiger die Pfändung aufheben und die gepfändeten Vermögenswerte freigeben. Es ist jedoch wichtig zu beachten, dass der Gläubiger nicht verpflichtet ist, eine Pfändung zurückzunehmen, es sei denn, es liegt ein entsprechendes Abkommen vor. In jedem Fall ist es ratsam, sich mit dem Gläubiger in Verbindung zu setzen und eine Lösung zu suchen. **
-
Wird eine Pfändung automatisch überwiesen?
Nein, eine Pfändung wird nicht automatisch überwiesen. Um eine Pfändung durchzuführen, muss ein Gläubiger einen Pfändungsbeschluss erwirken und diesen an das zuständige Vollstreckungsorgan weiterleiten. Dieses Organ wird dann die Pfändung durchführen und das gepfändete Geld oder Vermögen dem Gläubiger überweisen. Es ist wichtig zu beachten, dass Pfändungen nur unter bestimmten Voraussetzungen und gesetzlichen Regelungen durchgeführt werden können. Es ist ratsam, sich im Falle einer Pfändung rechtzeitig rechtlichen Rat einzuholen, um die eigenen Rechte und Möglichkeiten zu kennen. **
-
Wer ist Drittschuldner bei Pfändung?
Der Drittschuldner bei einer Pfändung ist eine Person oder Institution, die im Besitz von Geldern oder Vermögenswerten des Schuldners ist. Dies kann beispielsweise ein Arbeitgeber, eine Bank oder ein Mieter sein. Der Drittschuldner wird vom Gericht informiert und aufgefordert, den pfändbaren Betrag direkt an den Gläubiger zu zahlen. Wenn der Drittschuldner dieser Aufforderung nicht nachkommt, kann er selbst haftbar gemacht werden. Es ist wichtig, dass der Drittschuldner die Pfändung ernst nimmt und entsprechend handelt, um rechtliche Konsequenzen zu vermeiden. **
-
Kann man eine Pfändung stoppen?
Ja, es ist möglich, eine Pfändung zu stoppen. Dafür gibt es verschiedene Möglichkeiten, wie z.B. die Einigung mit dem Gläubiger auf Ratenzahlungen oder die Beantragung einer Pfändungsschutzkontos. Es ist wichtig, schnell zu handeln und sich rechtzeitig an einen Schuldnerberater oder Anwalt zu wenden, um die besten Optionen zu besprechen. Es ist auch ratsam, alle Unterlagen und Informationen über die finanzielle Situation bereitzuhalten, um eine Lösung zu finden. Letztendlich ist es wichtig, die Kommunikation mit dem Gläubiger aufrechtzuerhalten und gemeinsam nach einer Lösung zu suchen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.